

瑞幸看起来仍是不那么像一家咖啡店。
近日,瑞幸木薯桃胶炖奶在寰球门店上市。继轻乳茶、冰奶、酸奶昔、泰奶等产物后,又将菜单扩展至及第糖水。
膨胀的菜单背后,是瑞幸事迹增长与同店下滑的分化。
最新三季报败露,瑞幸营收178.91亿元,同比增长17.0%;狡计利润27.56亿元,同比增长55.1%。
但自营门店同店销售额同比着落11.1%,为2024年第三季度以来初度出现两位数降幅。
瑞幸接收捏续丰富菜单,试图为破钞者创造更多购买意义。
第三季度,公司推出41款现制饮品及20余款轻食,创连年单季上新数目新高。其中,泰奶系列上市首周销量打破1300万杯。
从咖啡、奶茶到糖水,瑞幸正在把更多现制饮品纳入近4万家门店。
通过品类膨胀隐藏更多破钞时段,已成为现制饮品行业争取增长的遍及接收。
但对依靠紧凑店型、精简东说念主力和圭臬化制作快速膨胀的瑞幸亏言,更丰富的菜单能否带来实足的新增破钞,仍是这轮紧迫需要恢复的问题。
上新越来越快
瑞幸科罚层在最新事迹会上,花了不少时代解释同店增长的问题。
第三季度,自营同店销售额同比着落11.1%,较第二季度5.3%的降幅进一步扩大。
董事长兼CEO郭谨一解释,旧年7月至8月外卖平台高额补贴推高了销售基数,本年补贴退坡后,客单价较高的外卖杯量着落,自提杯量回升仍不及以所有对消影响。7月至9月同店降幅已逐月收窄。
郭谨一同期强调,关于仍处于膨胀阶段的瑞幸,同店可能呈现海浪式变化,不应孤苦看待这一商酌。
瑞幸的支吾之一,是捏续拓宽产物范畴。
早期,瑞幸主要围绕咖啡进行仪态立异。生椰、生酪、小黄油等产物,通过乳基和配料变化,丰富咖啡口味。
如今,能够隐藏下昼茶纵欲时需求的非咖产物,仍是成为新品开发的要紧标的。
2024年,瑞幸显著加大非咖布局。轻轻茉莉·轻乳茶上市首月销量达到4400万杯,成为参加现制茶饮市集的代表性产物。
彼时,瑞幸正履历上一轮门店加密和价钱竞争后的同店诞生。轻乳茶切中了市集对真奶、茶香和轻职守的需求。
瑞幸通过“上昼咖啡,下昼茶”的营销行径,将9.9元价钱体系延迟至茶饮,借助原有门店收罗飞速施行,也翻开了新的破钞场景。
尔后,瑞幸又向寰球门店施行自研“瑞掇菁”萃茶机,将茶汤坐褥纳入圭臬化开采体系,并进一步推出冰茶、冰奶等产物。
冰奶频繁以奶基为主体,搭配生果仪态,部分加入茶汤,成为本年现制茶饮市集的热点品类。茶百说念荔枝冰奶上市51天销量打破1700万杯,古茗、书亦烧仙草等品牌也接踵推出关连产物。
8月,瑞幸推出泰奶系列,参加破钞者仍是熟悉的泰式奶茶市集。四季度又接踵推出珍珠奶茶、木薯桃胶炖奶,将产物延迟至更多带有固体小料的饮品。
据全天候科技不所有统计,2026年前三季度,瑞幸公开可识别的约80款上新饮品中,非咖产物约占45%。
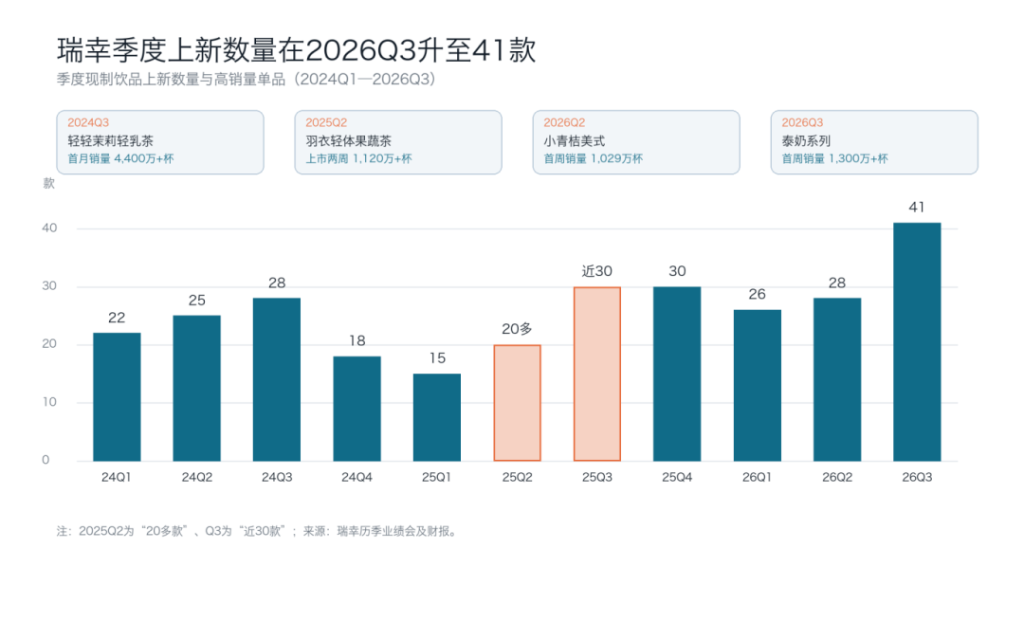
非咖业务在合座狡计中的要紧性相似擢升。
瑞幸此前败露,2025年非咖饮品杯量占比向上20%;礼貌本年5月底,现制茶饮偏激他非咖产物累计销售额打破200亿元。
摩根大通本年7月一份大众访谈纪要败露,受访狡计者所触及的瑞幸门店,非咖饮品年内销售额占比约30%。
郭谨一在三季度事迹会上示意,丰富产物品类是为了中意更多破钞场景和时段需求,并为门店收罗膨胀提供撑捏。
非咖仍是不仅仅围绕咖啡进行的补充,而是在匡助瑞幸争夺更粗鄙的饮品破钞。
服从模子何如承载
在奶茶领域“再造瑞幸”,对这家咖啡连锁企业提议了新的智商条目。
供应链层面,瑞幸已有领域化采购和加工基础,奶基、茶汤、果汁等原料也能够在多款新品之间复用。
即使桃胶木薯炖奶触及更多固体小料,也不错通过工场熟制、预包装等表情简化门店制作,不消从生鲜原料运转现煮。
业内东说念主士示意,对瑞幸这样的领域化连锁企业而言,采购和圭臬化坐褥并非全新课题,更需要关心新增原料的供应牢固性及品性一致性。
同期,部分新品具有季节限制属性,并非一齐永恒在售。通过治疗采购和库存,不错减少SKU加多带来的捏续性老本,但短期销售波动仍可能产生损耗。
比较之下,新增品类对前端门店的影响可能愈加胜利。
瑞幸早期主要依靠面积20至60平方米的快取店膨胀,以紧凑空间、精简东说念主员和圭臬化制作兑现较高盘活。
早期咖啡产物主要依靠咖啡机及圭臬化乳基、糖浆完成制作。但轻乳茶、冰奶、复杂特转圜糖水链接参加菜单后,门店需要处理的原料类型、制作工序和储存条目也在加多。
举例,茶汤频繁需要提前批量制作。即使通过萃茶机兑现圭臬化,开采准备、工具清洗仍需时代;茶汤存在使用效期,销量不实时还可能产生报废损耗。
别称瑞幸门伴计工向全天候科技示意,跟着新品加多,门店开店前的准备职责显著增多。其刚入职时,只需准备两种茶汤及抹茶、可可预调液,如今则要准备四种茶汤、两种奶盖,处理两种生果,还需完成运冰、成立消毒水等职责。
据其响应,门店安排的开店准备时代为半小时,骨子常常难以完成,部分职工需要提前到岗,打烊后的清洁职责也靠近访佛压力。
另别称受访瑞幸职工则响应,新增品类带来的繁重不仅在于制作工序加多,更在于备料与平素接单之间的冲突。
这名职工示意,部分时段系统会安排单东说念主值守,伴计需要同期完成饮品制作、到店及外卖订单打包、原料准备等职责。订单捏续参加时,常常难以抽出竣工时代备料,而备料又可能影响后续订单的出杯速率。
据其先容,瑞幸将出杯实时率纳初学店观测。在单东说念主值守且订单蚁集的情况下,新增备料职责可能影响实时率融会。
新增品类对门店的影响,最终仍要通过单店产出和狡计服从来估量。
中国咖啡培训体系运营导师Coco对全天候科技分析称,为中意日常运营所需的准备工时和科罚工时增多,在总工时不变的情况下,有用运营工时随之减少、出品服从着落,最终会导致东说念主均杯效镌汰、东说念主工老本占比抬升。
Coco估计:“瑞幸既然接收这样作念,或者率是基于AI排班的测算,判断门店职责饱和度不及,才作念出的试探。但一定经由访佛于Manner,会进一步引起下层的发火。”
第三季度,瑞幸自营门店狡计利润率达到23.3%,同比提高5.8个百分点,基本复原至外卖大战前水平。
不外,这轮诞生很猛经由上受益于外卖补贴退坡后的渠说念结构变化。跟着破钞者追溯自提,瑞幸第三季度配送用度同比着落38.1%,减少约11亿元。
利润率回升尚不行讲明新品莫得加多门店运营老本。更丰富的菜单能否创造实足的新增杯量,仍是老师这轮膨胀服从的重要。
下轮增长靠什么
瑞幸需要新品,但新品究竟通过何种表情带来新增破钞,仍是一个需要恢复的问题。
第三季度,瑞幸新增来回客户向上2800万,累计来回客户数打破5.2亿,月均来回客户数达到1.23亿,同比增长9.6%。
比较旧年同期40.6%的增速,瑞幸用户增长显著放缓。这既受到旧年外卖补贴拉新酿成的高基数影响,也发生在门店和客户领域捏续扩大的配景下。
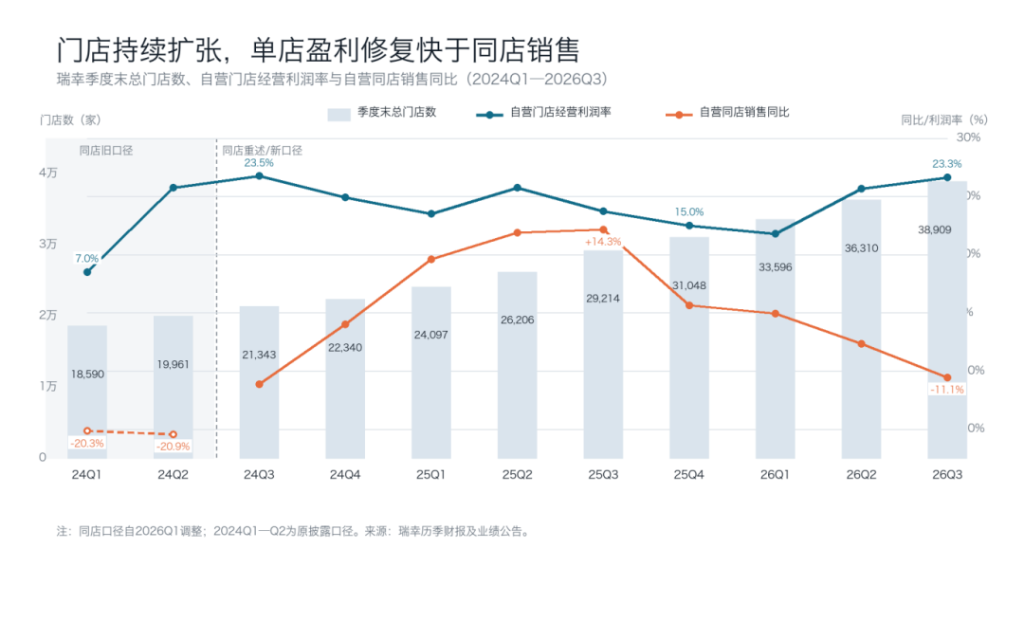
瑞幸现时仍在通过门店加密强化便利性上风。
密集的门店收罗能够隐藏更多办公、居住和生意场景,镌汰破钞者自提的时代老本;在区域市集,网格化布局也有助于瑞幸占据更多高频破钞点位,争取正本流向其他品牌的订单,与其扩大市集份额的成见一致。
在最新事迹会上,科罚层强调瑞幸月均来回客户数和东说念主均杯量均立异高。郭谨一以为,中国咖啡市集仍处于破钞民俗培养阶段,东说念主口浸透率和饮用频次齐有擢腾飞间。
对咖啡破钞相对熟识的高线市集而言,非咖膨胀可能领先作用于已有用户的购买频次。
畴昔,瑞幸主要中意通勤、办公和谛视需求。奶茶、果饮、糖水的加入,则提供了下昼茶、闲隙和甜品等更多接收。
别称破钞者不错清晨购买咖啡,下昼再购买非咖饮品;与一又友、共事共同下单时,也可能因为产物接收更丰富而加多购买杯量。
门店实足密集时,破钞者能够以较低的时代老本屡次到店自提,品类膨胀与便利性便有契机相互促进。
但瑞幸仍是建立的主如若咖啡消顾虑智。破钞者是否放心专诚为了奶茶、糖水赶赴瑞幸,而不是接收专科茶饮品牌,仍然有待考证。
因此,非咖短期内可能更多是扩大原有用户的破钞接收,而不是孤独诱导遍及新客。新品也可能替代正本的咖啡订单,巧合一齐升沉为新增杯量。
如果瑞幸进一步下千里至低线城市,非咖的作用则可能不同。
比较需要进一步培养饮用民俗的咖啡,奶茶、果饮和糖水已有粗鄙的破钞基础。如果这些产物能够诱导正本主要购买茶饮的破钞者,瑞幸便有契机在咖啡需求尚未充分酿成的区域取得更多订单。
这意味着,瑞幸改日的潜在客群,巧合所有受限于当地现存咖啡破钞领域。
礼貌第三季度末,瑞幸领有25402家自营门店、13507家联营门店,当季净增2599家。
本年前三季度永诀净增2548家、2714家和2599家,第三季度开店节拍虽较二季度略有放缓,仍处于连年来较高水平。
郭谨一强调,瑞幸不设定静态的永恒门店数目上限,改日空间取决于破钞需求,以及具体区域和点位能否酿成健康的门店经济模子。
非咖可能为这套模子加多新的破钞需求,但更多产物不消然撑捏更多门店。
尤其在自营同店销售额仍然下滑的配景下kaiyun网址,瑞幸需要讲明,新品不仅能够创造短期爆款,还能捏续提高老客购买频次,并为新开门店带来实足的着实需求。